
Reklama
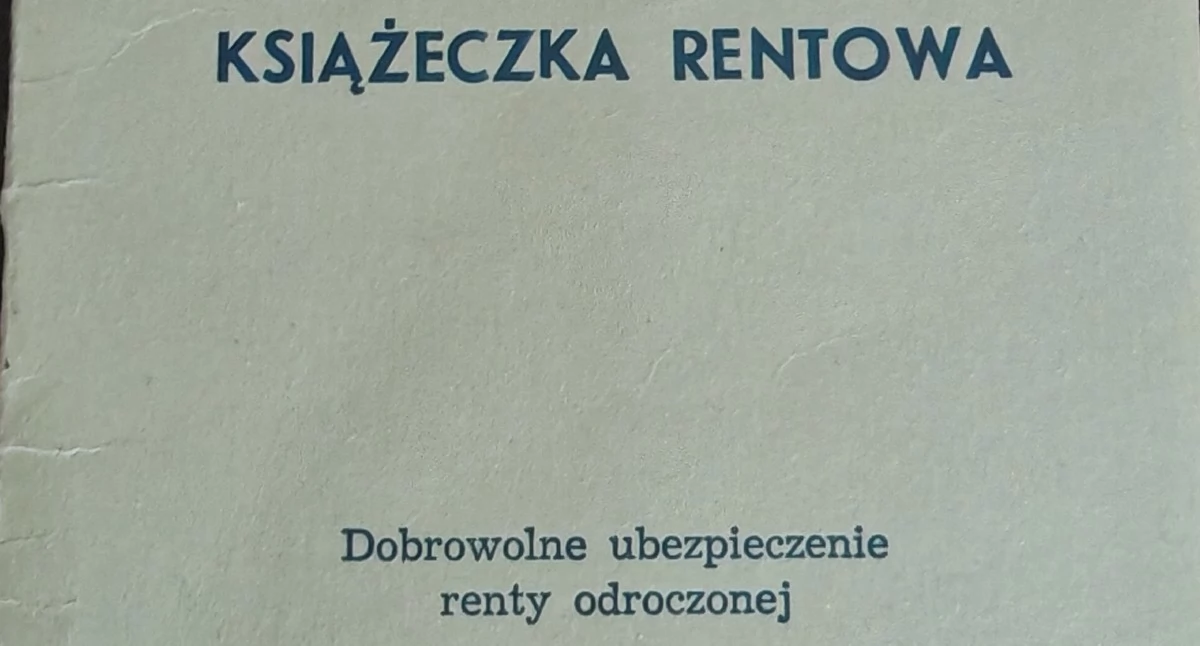
Problematyka ubezpieczeń rent odroczonych, zawieranych z Powszechnym Zakładem Ubezpieczeń sięga lat 60-tych XX wieku. To właśnie w tamtym okresie PZU stworzył produkt ubezpieczeniowy: rentę odroczoną.
Celem ubezpieczenia renty odroczonej PZU było zabezpieczenie godnej starości Ubezpieczonych, jak i losu osób uposażonych przez Ubezpieczonych.
Polisy rent odroczonych PZU były bardzo popularne w latach 70-tych i 80-tych XX wieku. Zgodnie z treścią ogólnych warunków ubezpieczenia, ubezpieczenie przewidywało dwa odrębne świadczenia ubezpieczeniowe:
- świadczenie renty comiesięcznej - wypłacane dożywotnio ubezpieczonemu,
- jednorazowe świadczenie pośmiertne, wypłacane uposażonemu.
Początek płatności renty zawsze miał charakter płatności odroczonej, rozpoczynającej się zazwyczaj kilkanaście lat po terminie wpłaty przez ubezpieczonego kwoty składki, zgodnie natomiast z postanowieniami umowy ubezpieczenia renty odroczonej, ubezpieczyciel według taryfy XII miał wypłacić uposażonemu jednorazowe świadczenie w wysokości wpłaconych składek, bez względu na to, czy śmierć ubezpieczonego nastąpiła przed, czy po terminie płatności renty.
Reklama
Podstawę wypłaty obu świadczeń z ubezpieczenia renty odroczonej (renty comiesięcznej oraz świadczenia pośmiertnego) zawsze stanowiła kwota składek wpłaconych przez Ubezpieczonego na poczet zawartego ubezpieczenia renty odroczonej. Kwota wpłaconych składek – zgodnie istniejącymi w dacie zawierania takich umów zapisami umownym – miała być poddawana corocznemu umownemu wzrostowi o konkretnie ustalony w umowie procent. Zazwyczaj umowa ubezpieczenia renty odroczonej przewidywała coroczny wzrost świadczenia pośmiertnego o 2 %, liczony od dnia wpłacenia danej składki do dnia odroczenia płatności renty, a następnie wzrost tak obliczonego świadczenia o coroczne 2 % od dnia płatności renty do dnia śmierci Ubezpieczonego.
W całym przedstawianym zagadnieniu problemem okazał się sposób naliczenia wypłaty przez zakład ubezpieczeń zarówno renty comiesięcznie płatnej, jak i wysokość świadczenia pośmiertnego. Powszechna praktyka wskazuje jednoznacznie, że oba świadczenia są bądź były wypłacane przez zakład ubezpieczeń w formie rażąco niedowartościowanej. Na fakt ten kluczowy wpływ miało zjawisko galopującej inflacji, która miała miejsce w Polsce w latach 8-tych i 90-tych XX wieku. Zjawisko to przyczyniło się w zasadzie od niemalże całkowitej utraty wartości siły nabywczej pieniądza między okresem wpłacania składek, a chwilą wypłaty świadczeń z zawartego ubezpieczenia, co doprowadziło do sporu między osobami fizycznymi, które miały być ekonomicznie zabezpieczone poprzez zawarcie ubezpieczenia renty odroczonej a zakładem ubezpieczeń.
Reklama
Przykłady wymienionego niedowartościowania świadczenia można mnożyć bez liku. Przykład? Klient kancelarii radcy prawnego jako uposażony z ubezpieczenia renty odroczonej otrzymał ok. 3 350 zł świadczenia pośmiertnego. Wersja finalna, po złożeniu przez kancelarię pozwu do Sądu o podwyższenie wypłaconego świadczenia pośmiertnego to kwota ponad 73-krotnie wyższa. Ostatecznie wysokość świadczenia pośmiertnego, którą zakład ubezpieczeń musiał wypłacić Klientowi wymienionej kancelarii na podstawie wyroku Sądu stanowiła kwotę ok. 250 000 zł.
Co warto więc wiedzieć, aby doszło do podwyższenia świadczenia pośmiertnego wypłaconego przez zakład ubezpieczeń z książeczki renty odroczonej?
Reklama
Podstawowa oś sporu z ubezpieczycielem dotyczy sytuacji, w której zakład ubezpieczeń w swej argumentacji związanej z wyliczeniem wysokości świadczenia pośmiertnego po zgonie osoby ubezpieczonej opiera się na wewnętrznych uchwałach swojego zarządu, na podstawie których bez udziału ubezpieczonego czy też osoby uposażonej z książeczki renty odroczonej dokonuje się waloryzacji kwot wypłacanych świadczeń, wykorzystując do tego celu samodzielnie opracowany przez zakład ubezpieczeń wskaźnik urealnienia kwot obecnie wypłacanych do wartości składek, które były wpłacane w latach 70-tych i 80-tych, tj. jeszcze przed bądź w trakcie zjawiska hiperinflacji, która dotknęła i wywróciła do góry nogami wartość siły nabywczej polskiego pieniądza.
W swoich założeniach zakład ubezpieczeń nie uwzględnia, że ubezpieczeni nie biorą udziału w ustalaniu przyjmowanego uchwałami Zarządu ubezpieczyciela wskaźnika urealnienia wypłacanych świadczeń.
Reklama
Kancelaria Radcy Prawnego Dawida Rzeskiego z siedzibą w Żninie od wielu lat zajmuje się prowadzeniem sporów z ubezpieczycielem, w których to podnosi szereg zarzutów w stosunku do kwot wypłacanych przez zakład ubezpieczeń. Jednym z podstawowych zarzutów jest właśnie fakt, że zastosowany przez zakład ubezpieczeń wskaźnik urealnienia wypłacanej kwoty świadczenia pośmiertnego nie stanowi jego urealnienia odpowiednio do siły nabywczej pieniądza w roku, w którym wpłacana była początkowa składka przez ubezpieczonego.
W prowadzonych postępowaniach kancelaria radcy prawnego przedstawia ubezpieczycielowi własne metody wyliczeń, które stosowane są w sporach sądowych z zakładem ubezpieczeń w zakresie wypłaty świadczeń pośmiertnych osobom uprawnionym czy też uposażonym z ubezpieczenia renty odroczonej PZU. Praktyka takich rozmów z Ubezpieczycielem jest różna, jednak w znakomitej części spraw, aby zakład ubezpieczeń wypłacił wysokość świadczenia pośmiertnego adekwatnego do zmiany wartości siły nabywczej pieniądza, która nastąpiła w ostatnich dziesięcioleciach jest przeprowadzenie skutecznego postępowania sądowego w procesie o waloryzację świadczenia pośmiertnego.
Reklama
W swoim stanowisku kancelaria radcy prawnego przedstawia argumenty, zgodnie z którymi waloryzacja świadczenia pośmiertnego powinna następować w związku ze zmianą siły nabywczej pieniądza. Choć w orzecznictwie sądowym nie istnieje jeden, konkretny wskaźnik, na podstawie którego mierzy się zmianę wartości siły nabywczej pieniądza w okresie od lat wpłat składek na poczet renty odroczonej do wartości obecnej, to w zasadzie powszechnie Sądy przyjmują, że takim miernikiem siły nabywczej pieniądza jest zmiana przeciętnego wynagrodzenia. Zgodnie z uzasadnieniem wyroku Sądu Najwyższego z dnia 29.01.1999 r., sygn. akt I CKN 993/97: „Jednym z mierników najbardziej uniwersalnych, powszechnie stosowanych w praktyce sądowej jest wskaźnik wzrostu przeciętnego wynagrodzenia w gospodarce narodowej. Może on być i jest stosowany m.in. w razie waloryzacji świadczeń należnych z tytułu wszelkiego rodzaju umów ubezpieczenia.”
W kwestiach dotyczących waloryzacji świadczeń pośmiertnych z ubezpieczeń rent odroczonych PZU warto, aby w każdym przypadku sporu z ubezpieczycielem o wysokość wypłaconego świadczenia pośmiertnego działać ostrożnie i nie ulegać przedwcześnie pokusie zawierania ugód przedsądowych. Częstokroć ugody takie mogą nie wyczerpywać całości świadczenia pośmiertnego, które powinno zostać wypłacone w oparciu o analizę zapisów ubezpieczenia renty odroczonej, jak i w oparciu wskaźniki ekonomiczne obowiązujące w dacie wpłacenia składek, jak i obecnie. W takich sporach dość nagminnym zarzutem zakładu ubezpieczeń jest kwestionowanie obowiązywania zapisów dotyczących wypłaty uposażonemu takiego świadczenia pośmiertnego, które będzie obejmować również swoją wysokością umowne zapisy o corocznym wzroście świadczenia pośmiertnego o konkretny procent zapisany w książeczce renty odroczonej, naliczany od momentu wpłaty danej składki. Zakład ubezpieczeń wielokrotnie uznaje w sporach, że wzrost świadczenia pośmiertnego o procent umownie zapisany w książeczce, przy jednoczesnym dokonywaniu waloryzacji sądowej świadczenia pośmiertnego, stanowi zjawisko podwójnej waloryzacji, co jednak w znakomitej większości spraw jest negowane przez Sądy. W tym zakresie przytoczyć można wyrok Sądu Apelacyjnego w Krakowie z dnia 20 października 2016 r., sygn. akt I ACa 740/16. Zgodnie z tym wyrokiem, „w razie dokonywania na podstawie art. 3581 § 3 k.c. waloryzacji świadczenia pieniężnego tj. świadczenia pośmiertnego przewidzianego umową ubezpieczenia renty odroczonej, przedmiotem jest nominalna kwota tego świadczenia wraz z oprocentowaniem przewidzianym w pierwotnej umowie”.
Reklama
Podstawą prawną powództw o zapłatę odpowiedniego świadczenia pośmiertnego z renty odroczonej jest każdorazowo treść polisy, wraz z Ogólnymi Warunkami Ubezpieczenia rent odroczonych w zw. z art. 3581 § 3 kodeksu cywilnego. Zgodnie z treścią art. 3581 § 3 kc, w razie istotnej zmiany siły nabywczej pieniądza po powstaniu zobowiązania, sąd może po rozważeniu interesów stron, zgodnie z zasadami współżycia społecznego, zmienić wysokość lub sposób spełnienia świadczenia pieniężnego, chociażby były ustalone w orzeczeniu lub umowie.
Prawnik Dawid Rzeski wskazuje, że roszczenie dotyczące wypłaty świadczenia pośmiertnego, które zostało oparte na dokonaniu odpowiedniej waloryzacji jest aprobowane przez orzecznictwo sądowe. W tym zakresie wskazuję na wyrok Sądu Najwyższego z dnia 17 maja 2000 roku, sygn. akt I CKN 720/98, zgodnie z którym „nominalne sumy składek uiszczonych ubezpieczycielowi w ramach umowy ubezpieczenia rent odroczonych mogą być waloryzowane na podstawie art. 3581 § 3 k.c.”.
Reklama
Jeśli posiadasz problem związany z nieodpowiednią według Ciebie kwotą wypłaconego świadczenia pośmiertnego związanego z ubezpieczeniem renty odroczonej, nazywanym również rentą natychmiast płatną, możesz skorzystać z kontaktu z Kancelarią Radcy Prawnego Dawida Rzeskiego (Oddział w Żninie: ul. Plac Wolności 5, 88-400 Żnin; Oddział w Wągrowcu: ul. Kościuszki 28, 62-100 Wągrowiec; Oddział w Szubinie: ul. Młyńska 18, 89-200 Szubin). Z artykułami dotyczącymi problematyki waloryzacji świadczenia pośmiertnego z ubezpieczenia renty odroczonej PZU można zapoznać się na stronie internetowej: https://www.rzeski-kancelaria.pl
Wieloletnia praktyka sądowa w zakresie dochodzenia odpowiedniej wysokości świadczenia pośmiertnego daje nadzieję na uzyskanie argumentów w rozmowach z ubezpieczycielem i wypłatę adekwatnego do okoliczności wartości świadczenia.
Reklama
Komentarze opinie
Podziel się swoją opinią
Twoje zdanie jest ważne jednak nie może ranić innych osób lub grup.
Komentarze mogą dodawać tylko zalogowani użytkownicy.Zaloguj się
Najnowsze rolki
Reklama
Wideo palukimogilno.pl
Reklama


Reklama
Reklama
Reklama
Najnowsze wiadomości
- 20/10 By ulżyć mieszkańcom, opozycja oczekuje przywrócenia dopłat do ścieków. Karol Nawrot apeluje o rozwagę, bo w gminnej kasie pustki
- 20/10 [ZDJĘCIA] Kilka pokoleń przy stołach w Gębicach. 26 tenisistów otworzyło nowy sezon
- 20/10 [ZDJĘCIA] Ratownicy medyczni na boisku w Mogilnie. Dramat gwiazdy BKS-u Kertu Laak i debiut Kubanki w Sokole
- 20/10 Waloryzacja świadczenia pośmiertnego z ubezpieczenia renty odroczonej
- 19/10 [ZDJĘCIA] Bezpieczeństwo w szkołach. Spotkanie dyrektorów z Policją i Strażą Pożarną w Mogilnie
- 19/10 Strzelno: wyzywał policjantów i groził im śmiercią. Agresywny 31-latek usłyszał zarzuty
- 19/10 [ZDJĘCIA] Groźny wypadek w Młynach. Kierująca oplem przetransportowana śmigłowcem do szpitala
- 19/10 [ZDJĘCIA] Sztafeta dziewcząt z ZS Mogilno wicemistrzem województwa w biegach przełajowych
- 16/10 34-latek rzucił puszką piwa w jadącego ciężarowego MAN-a - trafił w szybę czołową
- 16/10 [ZDJĘCIA] Burmistrz Mogilna wręczył przedsiębiorcom akty powołania do Mogileńskiej Rady Biznesu kadencji 2026-2028
- 16/10 Atrakcje na weekend 16-18 października - w Mogilnie i u sąsiadów
- 16/10 Namierzyli miejsca pobytu 2 osób ukrywających się przed policją i sądami
- 15/10 [WIDEO] Odsłonięcie różowej ławeczki przy fontannie - zatrzymaj się, zanim życie zatrzyma Ciebie
- 15/10 [WIDEO + ZDJĘCIA] 15 października Mogilno stało się różowe - wspólnie dla profilaktyki raka piersi
- 15/10 Powiat czeka na szybki ruch Mogilna. Od tego zależy finał przetargu i wywóz 2300 ton toksycznych odpadów z Wszednia
- 14/10 [ZDJĘCIA] Obchody Dnia Edukacji Narodowej w Zespole Szkół w Mogilnie
- 14/10 [ZDJĘCIA] Dzień Edukacji Narodowej w SP 3 Mogilno. Uczniowie dziękowali: za wiedzę, za trud, za uśmiech, za serce
- 14/10 [ZDJĘCIA] Nagrody burmistrza Karola Nawrota dla nauczycieli z okazji Dnia Edukacji Narodowej
- 14/10 [ZDJĘCIA] Deklarują miłość do Mogilna, a w tle mocne personalne ciosy. Paweł Molenda apeluje o opamiętanie
- 13/10 Starosta mogileński Tomasz Krzesiński nagrodził nauczycieli z okazji Dnia Edukacji Narodowej
Komentarze